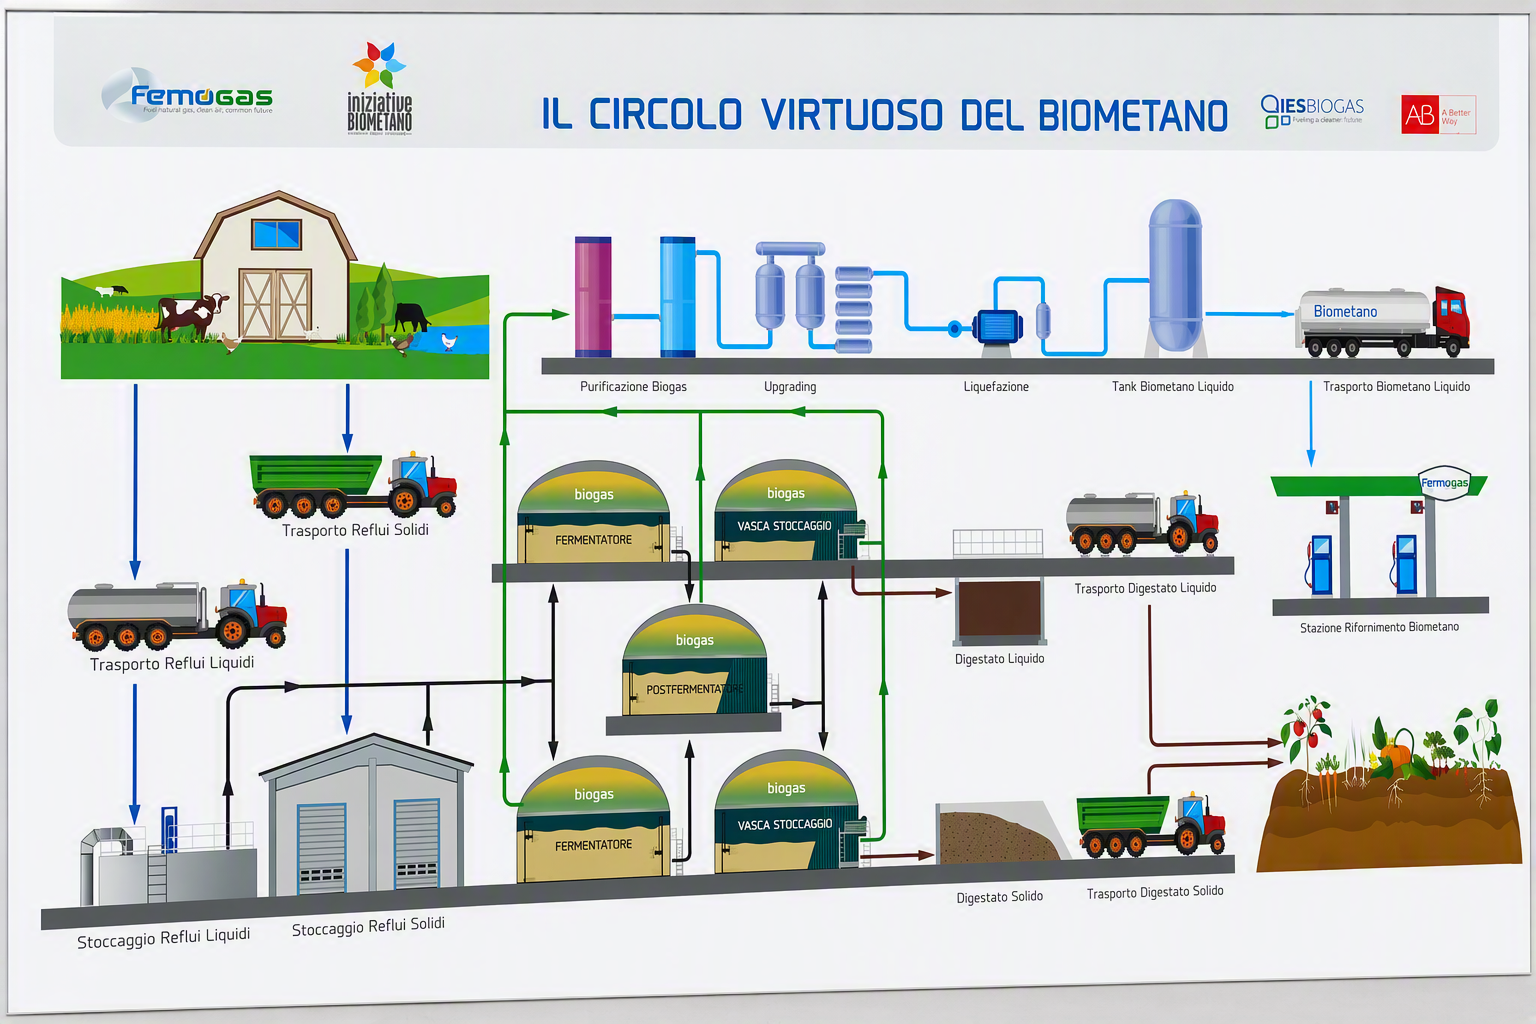
A Schiavon, in provincia di Padova, si fa Biometano per autotrazione, per le esigenze di…
La necessità di una riforma del credito agrario
La necessità di una concreta e funzionale riforma del credito agrario appare ad oggi sempre più evidente. Si comincia a discutere di una riforma imprescindibile per allineare il credito agrario nelle sue varie forme tecniche al mercato del credito attuale.
In questo scenario la riforma non dovrà partire dagli strumenti ma andare a configurare un approccio del tutto nuovo al credito agrario, qualificandolo in via ordinaria rispetto alle altre forme di credito. Permanendo la finalizzazione e la forte connotazione rispetto al sistema bio-economico nel quale si inserisce.
Non sarà sufficiente quindi aggiornare gli articoli 43, 44 e 46 del TUB, ma dovrà andare ad effetto una ampia riforma che muova dai criteri di concessione, la valorizzazione dei flussi finanziari a sostegno dell’attività e la mitigazione dell’enfasi sul patrimonio delle aziende agricole. Pertanto una complessiva riorganizzazione del modello di valutazione creditizia con un assoggettamento della garanzia ISMEA (ex SGFA, ex FIG) ai criteri di prima istanza nella sua dinamica di escussione eventuale. Cosa che fra l’altro ISMEA fa già egregiamente con altri prodotti.
Il privilegio legale sorge nel momento in cui si determina un finanziamento che richiami il credito agrario, rientrante nelle particolari forme di credito come previsto dal Testo Unico Bancario (D. Lgs 385/93). Si tratta di un istituto con un profilo fiduciario forte, vertente sulle scorte dell’azienda o sugli importi monetari percepiti dall’agricoltore con la vendita delle scorte. La criticità emerge dalla modalità di gestione dell’escussione, laddove non è più possibile ad oggi avere certezza di una operazione così invasiva. D’altro canto non esiste più nel sistema Bancario un registro dei privilegi tale per cui si potrebbe ascrivere ad esso la funzione di tracciatura delle scorte. Altra debolezza risiede nella effettiva “pesatura” della garanzia stessa nei sistemi di rating del sistema bancario. L’applicabilità della ponderazione non è immediatamente evidente e la gran parte delle Banche non ricorre al suo utilizzo come mitigazione del rischio di credito.
Sulla cambiale agraria le debolezze sono ascrivibili alla rigidità dello strumento. Non è tanto la dimensione digitale, quanto piuttosto la caratteristica intrinseca dello strumento, che paragona la cambiale agraria, erogabile solo a fronte di controparti agricole o della pesca, alla cambiale ordinaria, escludendo la forma di cambiale tratta. Si stabilisce in questo modo, ai sensi dell’articolo 43, comma 4 che la cambiale agraria sia utilizzabile per assistere operazioni di credito agrario, avendo a disposizione un effetto, emesso dalla Banca, equiparato alla cambiale ordinaria, fatto salvo per la bollatura e la oggettività (no cambiale tratta). Sorge sulla sua emissione il privilegio legale, così come descritto sopra, richiamato dall’articolo 46 dello stesso TUB.
A fronte di privilegio, forma tecnica preordinata (anche se non esclusiva) e finalità opera quindi la garanzia ISMEA di seconda istanza, attiva dal 1961 prima come FIG (Fondo Interbancario di Garanzia) e poi come SGFA (Società Gestione Fondi Agroalimentare). Si tratta di garanzia di seconda istanza, pertanto esigibile solo dopo la soddisfazione del creditore con scorte o liquidità finanziarie, ovvero dopo la liquidazione di beni immobili a garanzia. L’obsolescenza della garanzia è direttamente proporzionale alla sua mancata ponderazione nei sistemi di rating. Altro punto di attenzione il costo, sia per cliente che per la Banca.
Non è necessario andare oltre nella puntualizzazione degli aspetti critici, quelli appena trattati sono sufficienti a proporre una fondamentale riforma degli aspetti operativi.
Articoli correlati